
PLFR 2026 : les recettes du budget général réévaluées à 57 664,90 milliards de GNF, contre 53 431,86 milliards dans la LFI 2026
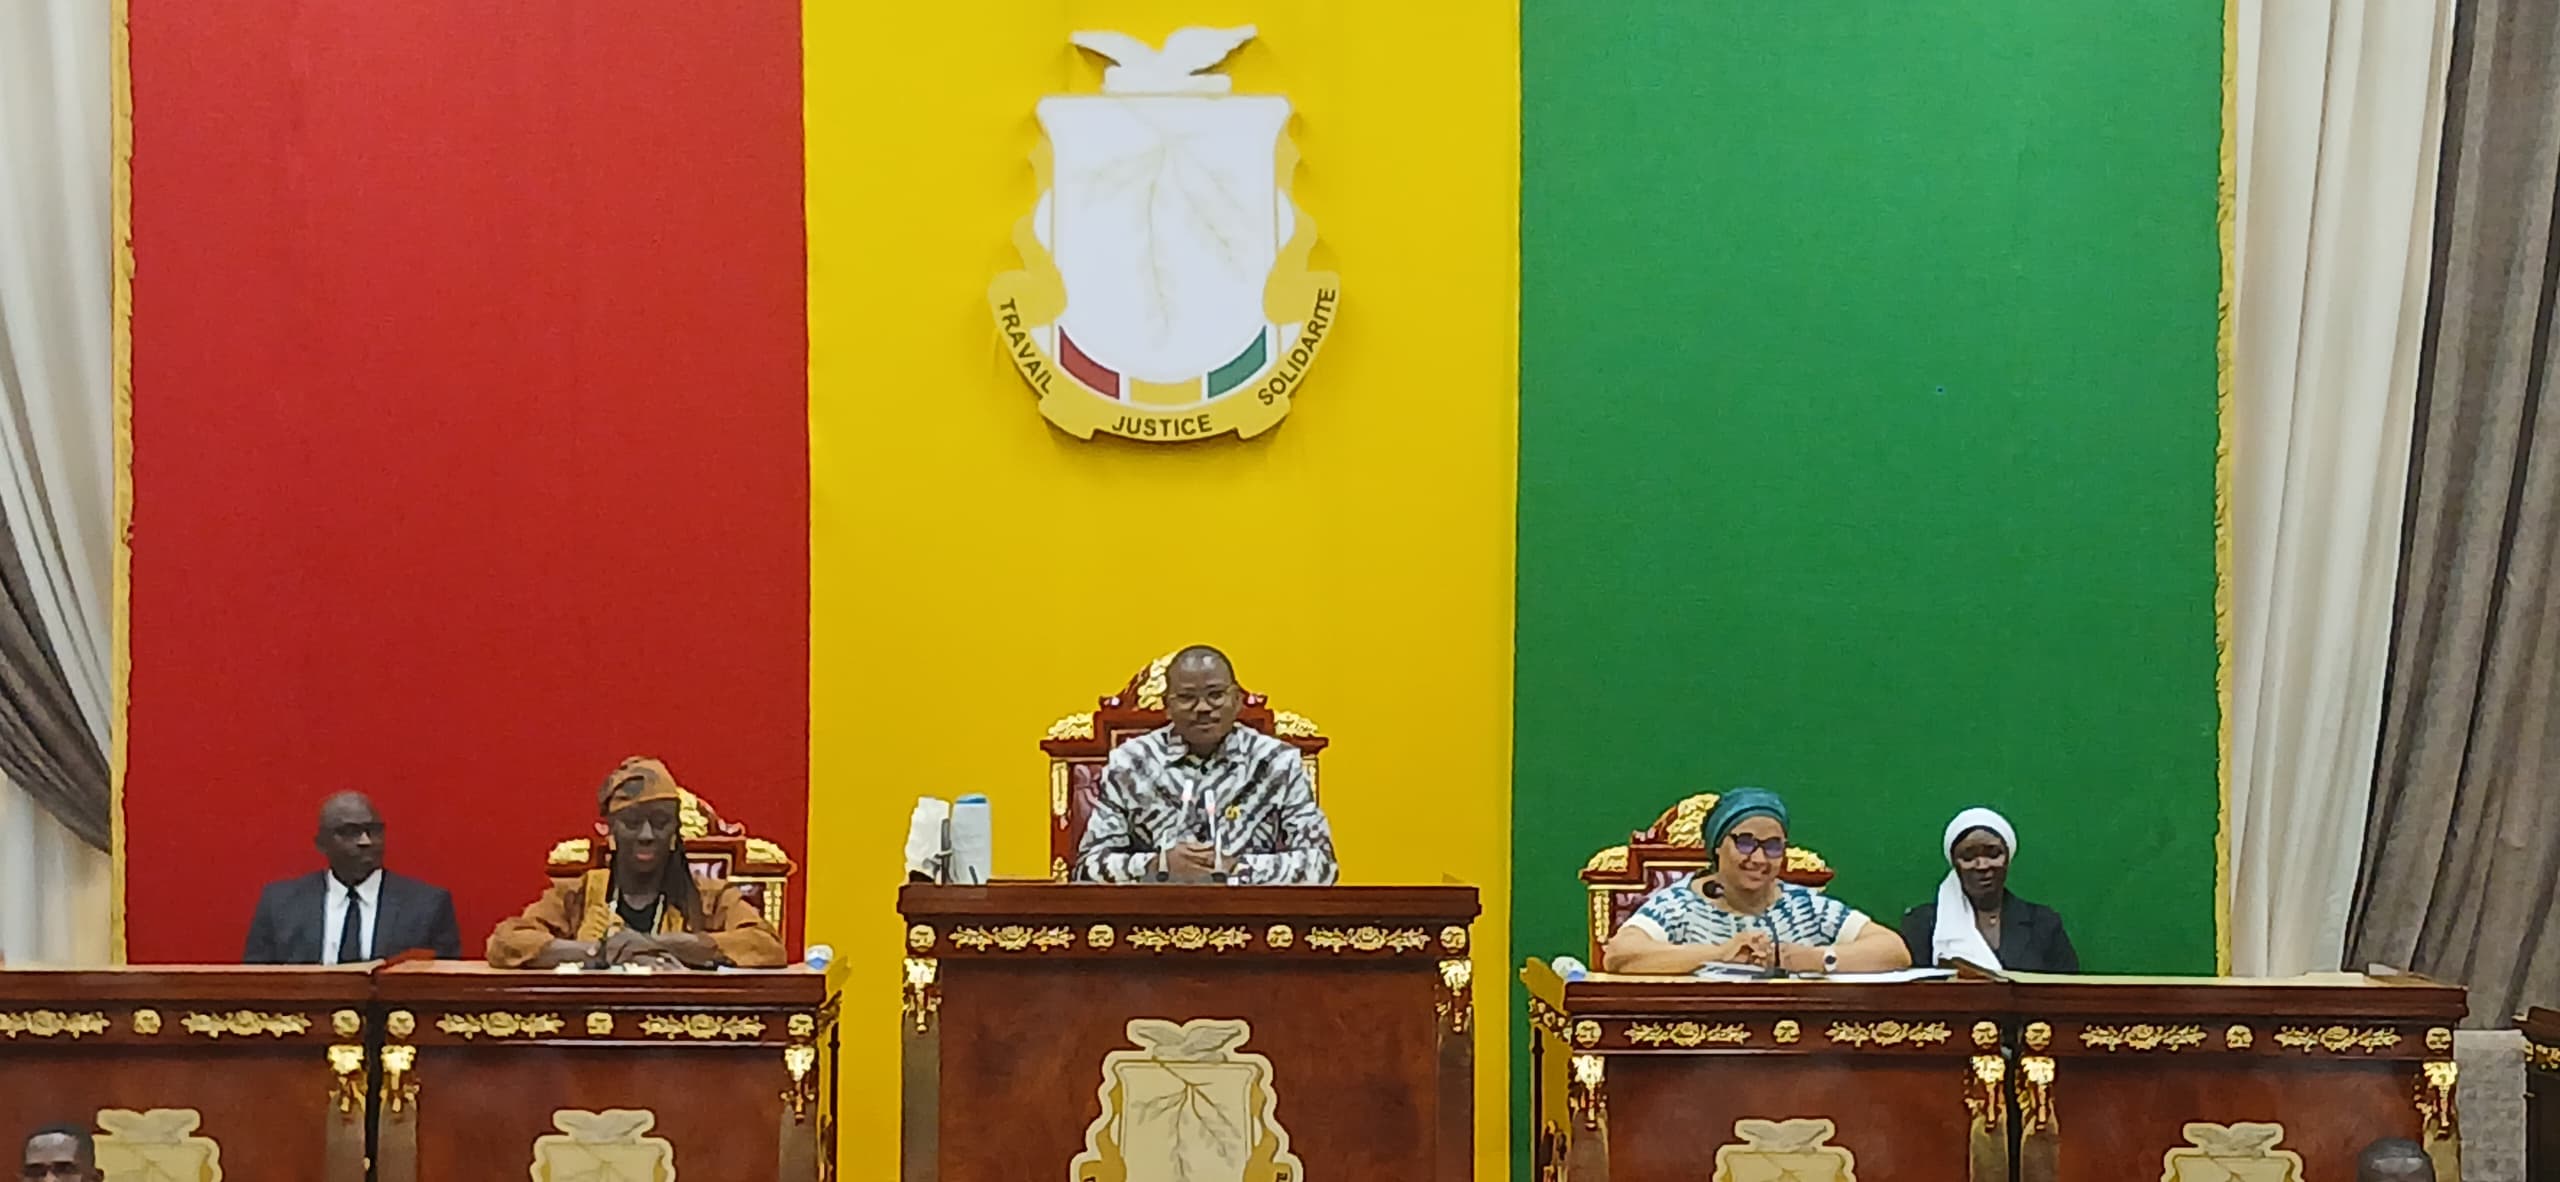
Au cours de la séance plénière consacrée à l’examen et à l’adoption du volet recettes du projet de loi de finances rectificative (PLFR) pour l’exercice 2026, tenue ce samedi 31 octobre au Palais du Peuple, la Commission des affaires économiques et financières, du Plan et de la Coopération a présenté son rapport sur les modifications apportées aux prévisions budgétaires et la situation des recettes de l’État.
Le rapport, lu par l’honorable N’Gouamou Fabara Koné, détaille les principaux ajustements opérés dans le cadre de cette loi de finances rectificative, ainsi que les recommandations formulées par la commission à l’issue de ses travaux.
1. Les principales modifications apportées au PLFR 2026
Les modifications présentées dans le rapport portent notamment sur les agrégats macroéconomiques, les recettes budgétaires, le financement du budget ainsi que les ajustements liés aux nouvelles orientations gouvernementales.
A. Agrégats macroéconomiques et recettes budgétaires
Les principaux ajustements concernent :
– La hausse des recettes budgétaires prévisionnelles, qui passent à 60 064,47 milliards de GNF, contre 55 858,10 milliards dans la loi de finances initiale (LFI) 2026, soit une progression de 7,53 % ;
– La révision à la hausse du taux d’inflation, désormais estimé à 5,2 %, contre 3,5 % initialement ;
– L’évolution du taux de change, fixé à 8 710 GNF pour un dollar américain, contre 8 838 GNF dans les prévisions initiales ;
– La révision à la baisse du PIB nominal, qui passe de 401 670 milliards de GNF à 392 503 milliards de GNF dans le PLFR 2026 ;
– La révision à la hausse du taux de pression fiscale, projeté à 14,23 % du PIB, contre 12,13 % initialement ;
– La révision à la baisse de l’objectif de croissance économique, ramené de 9,5 % à 8,6 % du PIB ;
– L’amélioration du déficit budgétaire, désormais estimé à -2,01 % du PIB, contre -2,07 % initialement ;
– La prise en compte des pertes de recettes pétrolières consenties par l’État afin de maintenir le prix du carburant à la pompe à 12 000 GNF ;
– La prise en compte de l’appui budgétaire des partenaires techniques et financiers, notamment celui de la France, dans le cadre du Contrat de désendettement et de développement (C2D), pour un montant de 78,05 milliards de GNF.
B. Financement du budget
En matière de financement, les principaux ajustements portent sur :
– La révision à la baisse des prévisions de numéraires et de dépôts du Trésor public auprès de la Banque centrale, ramenées de 4 500 milliards de GNF à 2 706 milliards, soit une diminution de 1 794 milliards de GNF ;
– L’augmentation du volume des emprunts obligataires de 1 089,84 milliards de GNF et des émissions de titres d’État de 1 000 milliards de GNF.
C. Ajustements budgétaires et nouvelles mesures
Le rapport fait également état de plusieurs mesures d’ajustement, notamment :
– La prise en compte des résultats de la retraite de Yorokoguia consacrée à la revue de la qualité des projets du programme Simandou 2040 (MPS-2040) ;
– L’adaptation des prévisions budgétaires à la nouvelle structure du Gouvernement ;
– La constitution d’une provision de 913 milliards de GNF destinée au financement de la subvention de stabilisation des prix des produits pétroliers, en complément des pertes de recettes déjà consenties par l’État dans la structure des prix ;
– L’intégration dans les prévisions budgétaires de recettes auparavant comptabilisées dans les opérations de trésorerie. Il s’agit notamment des prélèvements forfaitaires au profit de la CEDEAO, des centimes additionnels destinés aux chambres de commerce et d’agriculture, ainsi que des redevances perçues au profit du Guichet unique du commerce extérieur de Guinée (GUCEG) au titre du Bordereau de frais unique (BFU).
2. Situation des recettes de l’État
Les recettes du budget de l’État sont révisées à 60 064,47 milliards de GNF, contre une prévision initiale de 55 858,10 milliards, soit une augmentation de 4 206,37 milliards de GNF, correspondant à une progression de 7,53 %.
Ces recettes se répartissent entre le budget général, évalué à 57 664,90 milliards de GNF, et les budgets d’affectation spéciale (BAS), estimés à 2 399,57 milliards de GNF.
Ces deux catégories représentent respectivement 96,01 % et 3,99 % du total des recettes du budget de l’État.
A. Budget général
Les recettes du budget général sont réévaluées à 57 664,90 milliards de GNF, contre 53 431,86 milliards dans la loi de finances initiale 2026, soit une augmentation de 4 233,04 milliards de GNF, correspondant à une progression de 7,92 %.
3. Les recommandations de l’Assemblée nationale
À l’issue des concertations menées avec les départements ministériels, les organismes publics et les institutions républicaines, ainsi qu’au regard des réponses apportées aux préoccupations soulevées, plusieurs recommandations ont été formulées en vue d’améliorer la mobilisation des recettes publiques et de renforcer la gestion des finances de l’État.
A. Mobilisation des recettes par les régies financières
Malgré l’amélioration significative des performances en matière de mobilisation des recettes, l’Assemblée nationale invite les régies financières à redoubler d’efforts afin d’élargir substantiellement l’assiette fiscale.
À cet effet, elle recommande notamment :
– L’identification et la mobilisation de nouvelles sources de recettes ;
– La formalisation progressive des entreprises du secteur informel ;
– L’accélération de la digitalisation des procédures de déclaration, de liquidation et de recouvrement des recettes ;
– Le renforcement des mécanismes de suivi, de contrôle et d’évaluation du rendement des recettes publiques.
B. Application de la taxe sur les jeux de hasard
Lors de l’examen du volet recettes de la loi de finances initiale 2025, deux catégories de prélèvements ont été instituées dans le secteur des jeux de hasard :
– Une taxe sur les jeux de hasard fixée à 15 % du produit brut des jeux ;
– Un prélèvement au titre du bénéfice non commercial (BNC), fixé à 7 % sur les gains supérieurs à un million de francs guinéens.
Selon le rapport, l’Autorité de régulation des jeux et pratiques assimilées (ARSJPA), par courrier n° 0024/ARSJPA/DG/2025 du 4 février 2025, aurait expressément instruit les opérateurs du secteur de ne pas s’acquitter de ces taxes, pourtant instituées par la loi.
Le rapport estime qu’une telle démarche constitue une opposition à l’application d’une disposition législative régulièrement proposée par le Gouvernement, adoptée par le Parlement et promulguée par le président de la République.
L’Assemblée nationale considère cet acte comme contraire au principe de la hiérarchie des normes et à l’obligation faite aux organes de l’État de respecter la loi.
En conséquence, elle invite la ministre chargée des Finances à prendre les dispositions nécessaires pour assurer l’application effective de ces mesures fiscales, conformément à la loi de finances.
C. Dépenses fiscales dans le secteur minier
Dans le cadre de l’examen du volet recettes du PLFR 2026, la commission des Finances s’est particulièrement intéressée aux dépenses fiscales, notamment aux exonérations et aux régimes dérogatoires.
Selon le rapport, ces mesures entraînent un manque à gagner considérable pour les finances publiques. Pour l’exercice 2025, le coût budgétaire total des dépenses fiscales douanières a été estimé à 11 793 milliards de GNF, sur un montant de 24 500 milliards de GNF de recettes douanières mobilisées. Cela représenterait environ 48 % des recettes douanières collectées.
S’agissant de la Direction générale des impôts, les dépenses fiscales se sont élevées à 3 873 milliards de GNF au cours des neuf premiers mois de 2026.
Le rapport souligne ainsi l’importance des recettes auxquelles l’État renonce pour des motifs sociaux ou économiques.
Par ailleurs, selon un précédent rapport de la commission des Finances du Conseil national de la transition (CNT), sur les 128 mesures recensées comme sources de dépenses fiscales en 2023, dix seulement, soit moins de 8 %, étaient à l’origine de 67 % des pertes définitives de recettes fiscales, estimées à 2 329,2 milliards de GNF.
Ces mesures concernaient principalement les avantages prévus par le Code minier et le Code des investissements. Elles portaient sur les impôts les plus productifs du budget de l’État, notamment la taxe sur la valeur ajoutée (TVA), l’impôt sur les sociétés (IS) et les droits de douane (DD).
Selon le rapport, ces trois catégories représentaient à elles seules 92 % des dépenses fiscales considérées, soit environ 3 201 milliards de GNF. Chacune des dix mesures recensées avait occasionné une dépense fiscale supérieure à 100 milliards de GNF en 2023.
Face à cette situation, jugée particulièrement préoccupante, l’Assemblée nationale recommande au Gouvernement de :
– Réviser l’article 18 du Code minier et l’article 33 du Code des investissements afin de mieux encadrer les régimes d’exonération et de garantir leur cohérence avec les priorités nationales ;
– Ne pas renouveler les mesures fiscales dérogatoires prévues dans certaines conventions lorsqu’elles ne respectent pas les dispositions légales susmentionnées ;
– Obliger les contribuables bénéficiant de régimes dérogatoires à souscrire régulièrement leurs déclarations fiscales, afin d’améliorer la disponibilité et la fiabilité des données relatives aux dépenses fiscales ;
– Veiller à l’application rigoureuse des dispositions du Code général des impôts (CGI), du Code minier et du Code général des douanes.
L’Assemblée nationale insiste sur la nécessité de rationaliser les dépenses fiscales et invite l’exécutif à prendre toutes les dispositions nécessaires pour accroître la mobilisation des recettes publiques.
D. Légalité des recettes administratives et répartition
Au cours des travaux en commission, il a été constaté que 30 % des recettes administratives perçues reposeraient sur une base légale, tandis que 45 % seraient fondées sur des textes obsolètes ou incomplets et que 25 % seraient perçues sans aucune base légale.
Cette situation contribuerait à une déperdition des recettes administratives.
L’Assemblée nationale recommande donc au Gouvernement de prendre des mesures correctives pour remédier à ces irrégularités et de procéder à une révision des clés de répartition des recettes administratives entre le Trésor public et les départements concernés.
E. Recouvrement des restes à recouvrer
Le rapport d’examen de la loi de finances initiale 2026 fait état d’un stock de restes à recouvrer (RAR) estimé à 1 075 milliards de GNF.
À ce jour, 783 milliards de GNF, soit 73 % de ce montant, auraient effectivement été recouvrés.
Tout en saluant les efforts de la Direction générale des impôts, l’Assemblée nationale invite le ministère de l’Économie, des Finances et du Budget à prendre toutes les dispositions nécessaires pour apurer le stock restant.
Elle préconise notamment le renforcement des mécanismes de suivi, de contrôle et de recouvrement forcé des créances fiscales.
Par ailleurs, compte tenu de l’évolution rapide des modes d’échange et des transactions commerciales, l’Assemblée nationale encourage l’administration fiscale à se doter d’outils et de compétences adaptés à la fiscalisation du commerce électronique, afin de mieux capter le potentiel de recettes de ce secteur.
F. Reversement des redevances dues par l’ARPT au Trésor public
La question du reversement au Trésor public des redevances dues par l’Autorité de régulation des postes et télécommunications (ARPT) a également retenu l’attention de l’Assemblée nationale lors de l’examen du volet recettes du PLFR 2026.
Selon le rapport, sur un montant prévisionnel de 175 milliards de GNF inscrit au titre de l’exercice 2026, 150 milliards de GNF ont effectivement été reversés, soit un taux de réalisation de 85,7 %.
L’Assemblée nationale salue cet effort dans le respect des obligations de reversement des ressources publiques.
Toutefois, elle relève que les 108 milliards de GNF de redevances prévus au titre de l’exercice 2025 n’auraient fait l’objet d’aucun reversement, constituant ainsi, selon le rapport, un manquement aux obligations financières de l’Autorité de régulation envers le budget de l’État.
En conséquence, l’Assemblée nationale demande au Gouvernement de prendre toutes les dispositions nécessaires pour assurer le reversement des 108 milliards de GNF dus au titre de l’exercice 2025, avant l’adoption de la loi de finances initiale 2025, selon la formulation du rapport.
Le document précise que les 10 milliards de GNF versés en 2025 correspondaient au solde restant dû au titre de l’exercice 2024.
L’Assemblée nationale accorde une importance particulière à la mise en œuvre effective de cette recommandation.
Points importants à vérifier avant publication
J’ai corrigé la forme du texte, mais plusieurs éléments méritent une vérification auprès du rapport original pour éviter toute erreur journalistique.
1. Le montant des recettes du budget général
Le titre indique 57 664,90 milliards de GNF, contre 53 431,86 milliards dans la LFI 2026. Ces chiffres correspondent à une hausse de 4 233,04 milliards de GNF, soit environ 7,92 %. Les calculs sont cohérents.
2. Les chiffres des recettes globales
Le rapport mentionne des recettes totales de 60 064,47 milliards de GNF, contre 55 858,10 milliards dans la LFI 2026, soit une progression de 7,53 %. Cette variation est également cohérente.
3. Le montant des dépenses fiscales
Le texte additionne 11 793 milliards de GNF de dépenses fiscales douanières et 3 873 milliards de GNF de dépenses fiscales relevant de la Direction générale des impôts, pour arriver à 15 666 milliards de GNF. Cependant, les périodes de référence diffèrent : l’année 2025 pour les dépenses douanières et les neuf premiers mois de 2026 pour celles de la DGI. Il convient donc de vérifier si ces montants peuvent être additionnés et présentés comme un total.
4. La référence à la LFI 2025 concernant les redevances de l’ARPT
Le rapport évoque un reversement des 108 milliards de GNF dus au titre de 2025 avant l’adoption de la LFI 2025. Cette référence semble incohérente puisque le texte porte sur le PLFR 2026. Il pourrait s’agir de la LFI 2027, mais cela doit être confirmé à partir du document original.
5. La dénomination de l’institution parlementaire
Le texte mentionne à plusieurs reprises l’Assemblée nationale et, une fois, le Conseil national de la transition (CNT). Il est important de vérifier la dénomination officielle de l’institution concernée et de la commission ayant produit le rapport, afin d’assurer la cohérence de l’article.
6. Le montant des redevances de l’ARPT
Le texte indique que 150 milliards de GNF ont été reversés en 2026 sur une prévision de 175 milliards, tout en affirmant que 108 milliards dus au titre de 2025 n’ont fait l’objet d’aucun reversement. Ces informations doivent être conservées distinctement pour éviter toute confusion entre les deux exercices budgétaires.
Par B Fatako, pour Lerenifleur224.com